投資
再生可能エネルギー電力インフラ:電力システムの基盤
マーケット / インフラストラクチャー
運輸インフラストラクチャー:世界の貿易構造の再編
グローバル・サプライチェーンの分散化と強靭化が進むなか、同じ貨物量を輸送する場合でも、より多くの輸送ルート、輸送能力、輸送インフラが必要となる可能性があります。
主なポイント
- 脱グローバル化は輸送需要の増加につながる可能性があります。サプライチェーンの強靭性を高めるには、貨物量が変わらなくても、輸送ルートの多様化と輸送能力の拡充が求められるためです。
- AI、電力、先端製造業への投資拡大は、運輸インフラへの投資需要も押し上げています。新たな施設や設備には、建設、資材・機器の供給、輸送ネットワークとの接続が不可欠です。
- インフラストラクチャー(インフラ)投資家にとって、これらの構造的変化は既存資産の稼働率向上につながるほか、魅力的なリターンが期待できる投資機会を創出する可能性があります。とりわけ、新規供給が制約される市場で、その機会は大きくなります。
「ジャスト・イン・タイム」から「ジャスト・イン・ケース」へ
新型コロナウイルスのパンデミックは、グローバル・サプライチェーンに余剰能力がほとんどなかったことを浮き彫りにしました。調達先の集中と「ジャスト・イン・タイム」型の在庫管理を背景に、工場の操業停止、港湾の滞留、海上輸送ルートの混乱が発生した際、多くの企業は十分な対応ができませんでした。その後、企業のサプライチェーン戦略は、コスト効率の追求から強靭性の確保へと重点を移しています。調達先の多様化、在庫の積み増し、代替手段の確保がその柱です。
こうした変化に、AI、電力、先端製造業への新たな投資拡大が重なり、貨物と人の移動を支える運輸インフラへの需要構造が変わりつつあります。近年の紅海情勢は、この二つの動きを端的に示しています。
紅海での混乱を受けて商船がスエズ運河経由を避け、喜望峰回りに迂回すると、アジア・欧州間の航行距離は最大4,000海里、所要日数は1~2週間増加します。
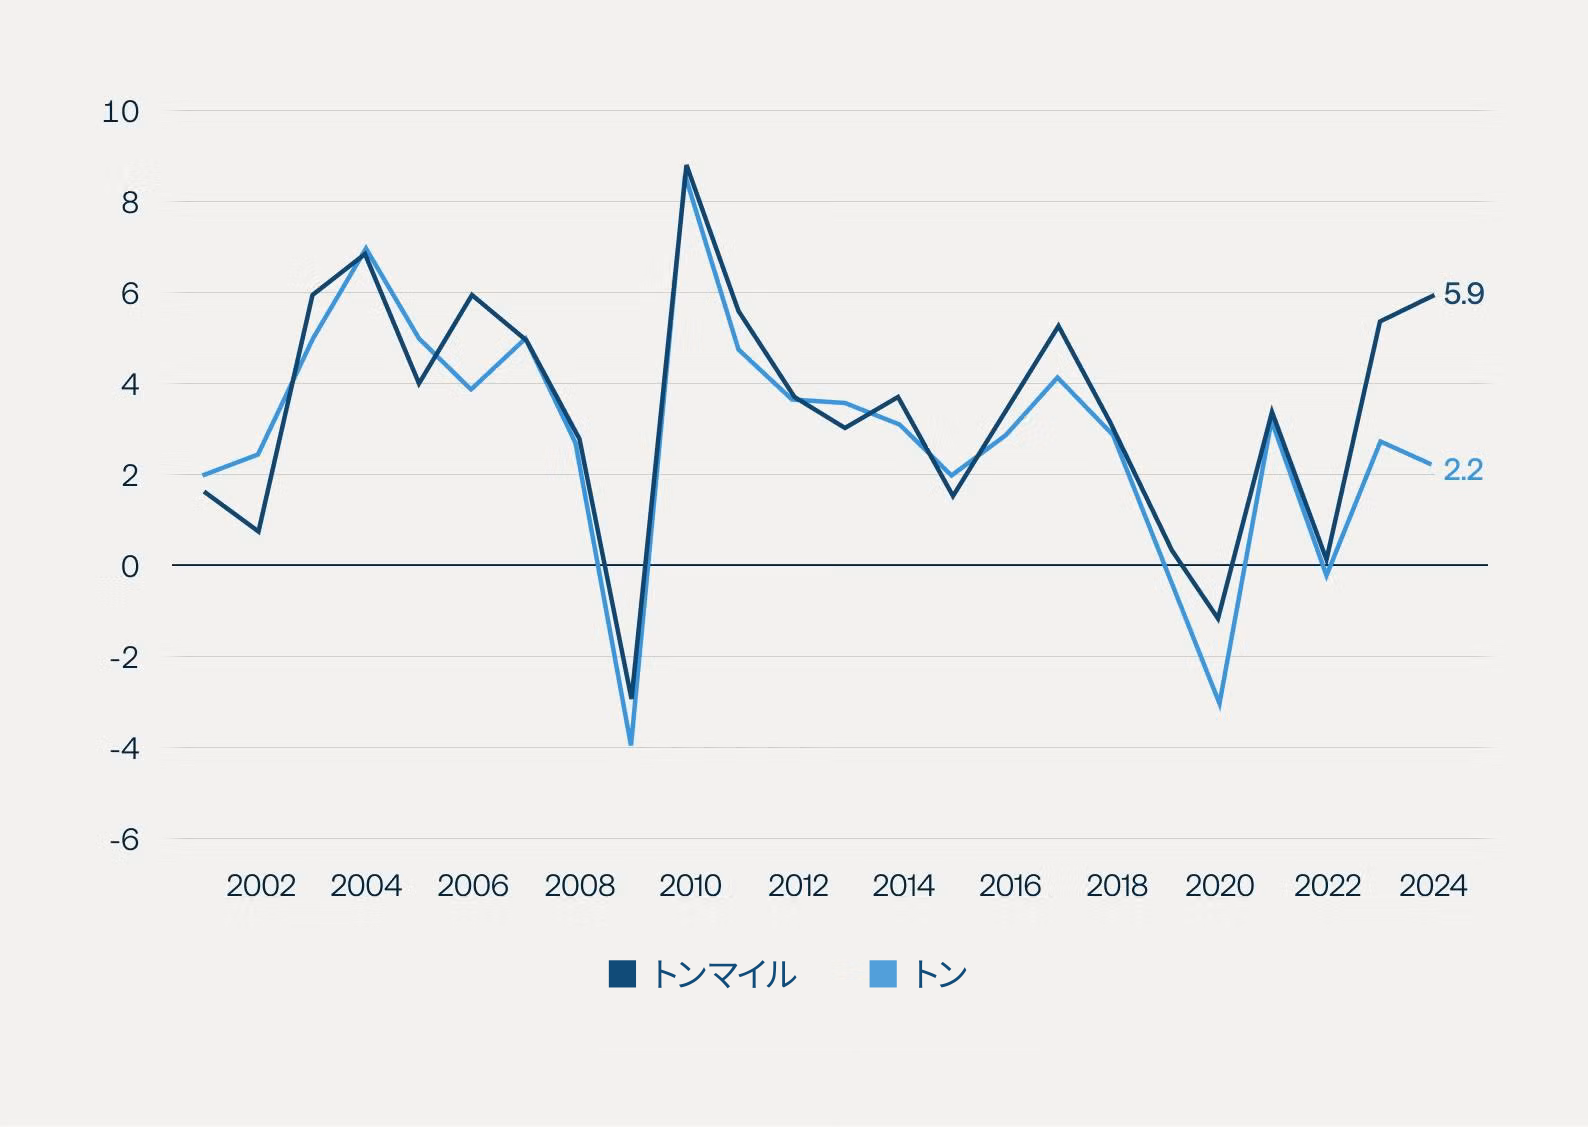
航路の長距離化により、輸送貨物量が増えなくても、より多くの船舶とコンテナが必要になります。データもこの構造変化を裏付けています。2024年の世界の海上輸送トンマイルは前年比5.9%増と、2011年以来最大の伸びを記録した一方、輸送重量の増加率は2.2%にとどまりました。国連貿易開発会議(UNCTAD)は、この乖離の主因を紅海を回避する航路変更としています(図表1参照)。このことは、サプライチェーンの不安定化や分断化によって輸送需要が高まるなか、世界の貿易量が大幅に増加しなくても、運輸インフラへの投資魅力が維持され得ることを示しています。
図表1:海上輸送量と輸送距離の伸びが乖離(年間増減率)
画像
出所:国連貿易開発会議(UNCTAD)、クラークソンズ・リサーチのデータに基づく算出値、2025年7月、2025a。
サプライチェーンの複雑化がインフラ需要を押し上げる
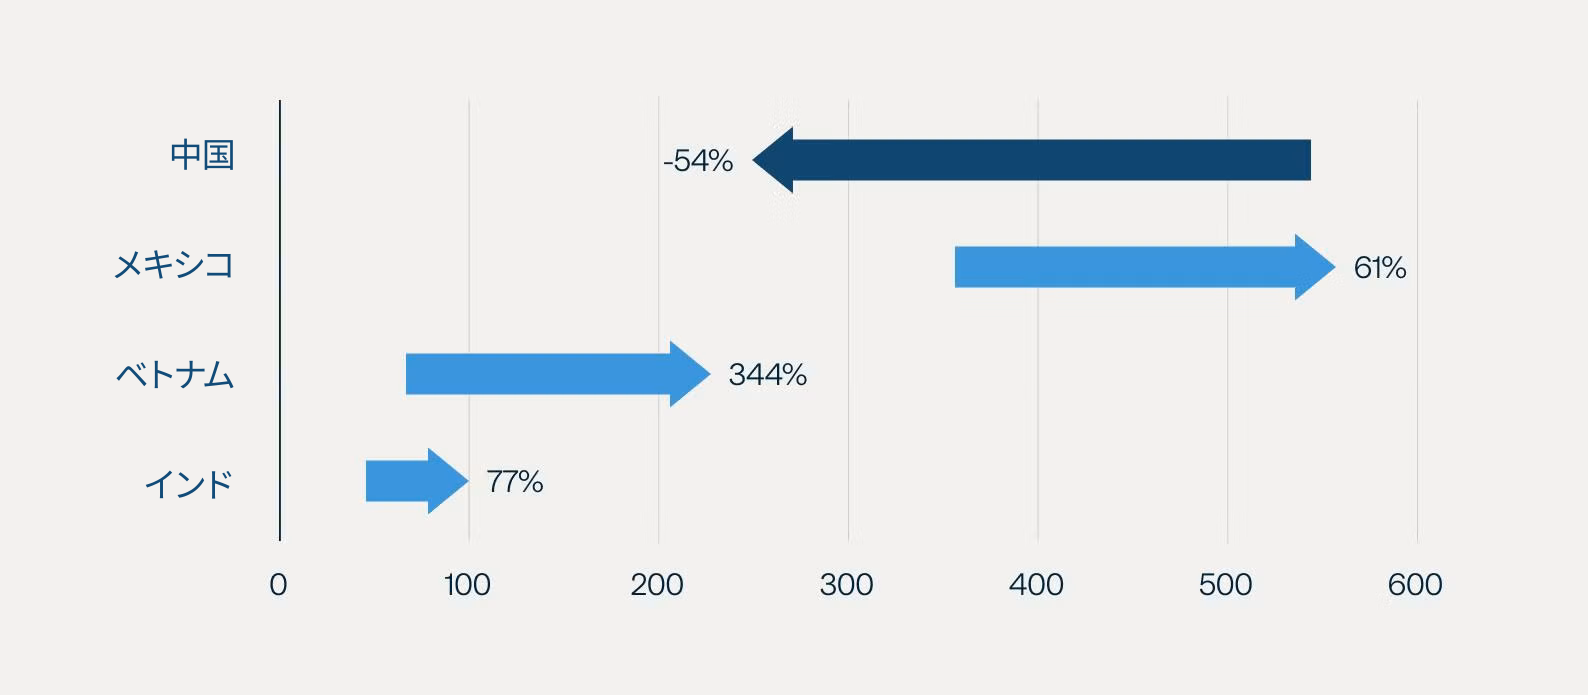
脱グローバル化は、必ずしも貿易量の減少を意味しません。企業が調達先を多様化し、特定国への依存を引き下げるにつれ、生産拠点はより多くの工場、組立施設、物流拠点へと分散します。米国の輸入構造にもすでに変化が表れており、2018年以降、中国からの調達は減少する一方、メキシコ、ベトナム、インドからの輸入は増加しています(図表2参照)。
図表2:貿易は縮小ではなく、再編が進行(10億米ドル)
画像
出所:アリックスパートナーズ。データは2026年8月まで。
製品が最終市場に到達するまでに、追加の生産・組立拠点を経由する場合もあります。貿易ルートの再編により、同じ貨物量を輸送するにも、より多くの輸送インフラが必要となる可能性があります。輸送経路が長くなれば、船舶やコンテナが1回の輸送に拘束される期間も長期化します。在庫の積み増しや代替輸送手段の確保も、ネットワーク全体の輸送能力に対する需要を押し上げます。
地政学的な不確実性や近年の供給網の混乱を受け、サプライチェーンの強靭性が一段と重視されています。これに伴い、「ジャスト・イン・タイム」から「ジャスト・イン・ケース」への移行が進んでいます。在庫の積み増し、代替手段の確保、輸送ルートの複線化はいずれも輸送能力への需要を高めるため、既存ルートが寸断された局面では、利用可能な輸送能力の価値が一層高まります。
投資拡大が次の投資機会を生む
AI、電力、先端製造業への投資拡大は、輸送需要も押し上げています。データセンター、半導体製造施設、電力関連プロジェクト、大規模製造拠点の建設には、設備、原材料、人員の輸送が不可欠です。稼働開始後も、サプライヤーや顧客を結ぶ継続的な輸送網が必要となります。
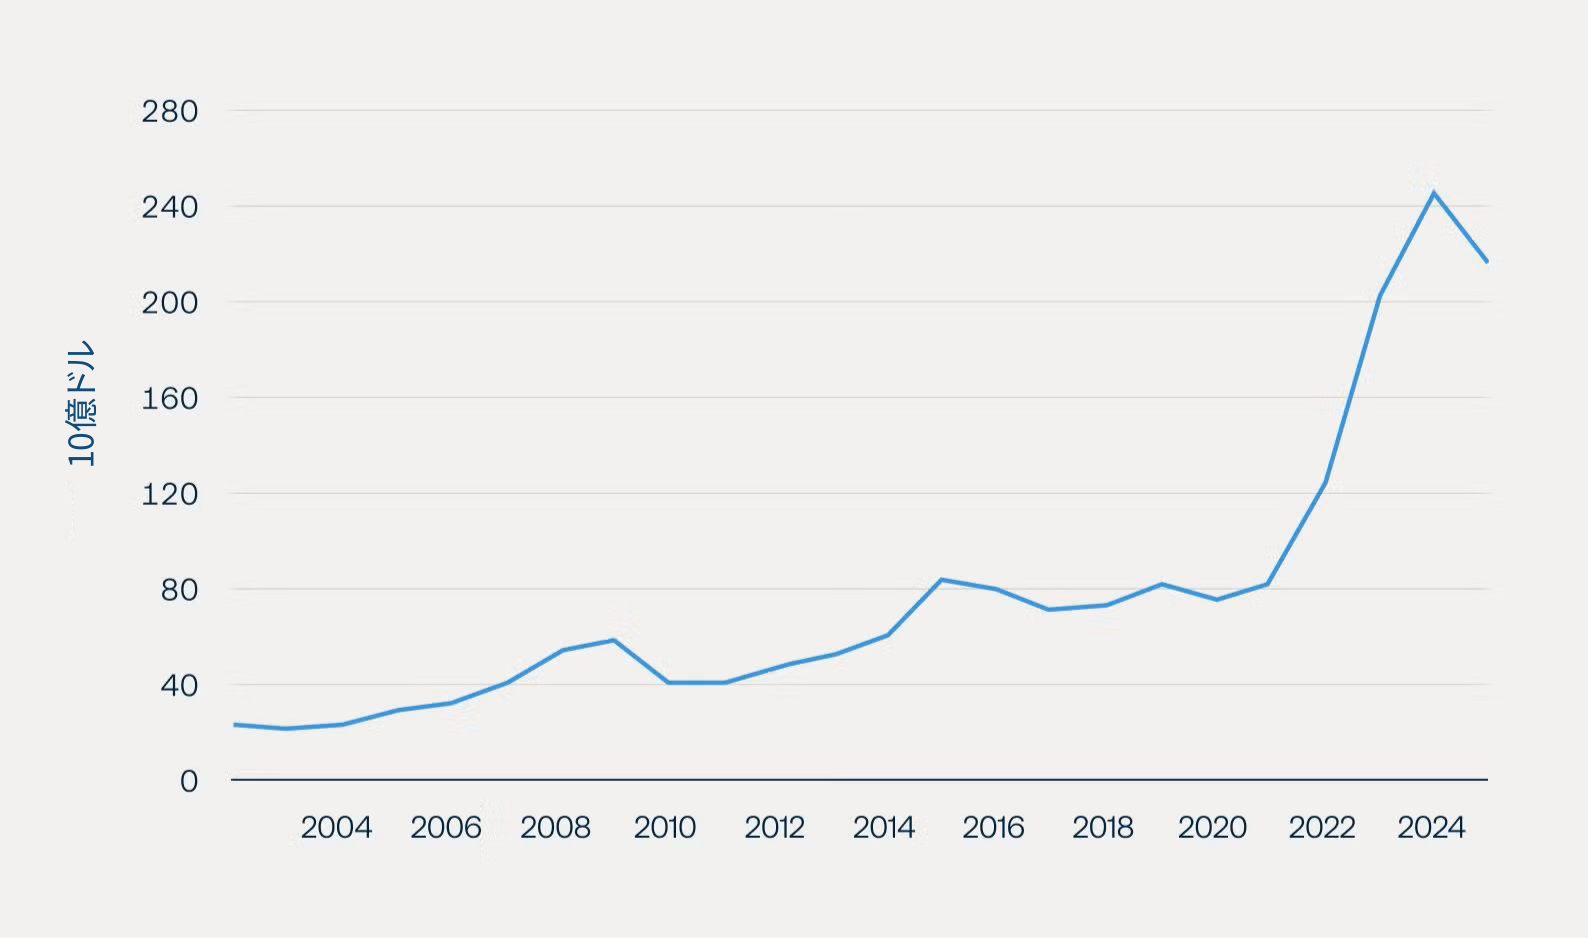
これらの活動の多くは、既存の鉄道、道路、港湾、物流インフラによって支えられています。米国の製造業向け投資は近年大幅に増加しました。建設支出は2024年のピークから減少したものの、その水準は依然として新型コロナ前を大きく上回っています。新たな産業集積地の形成に伴い、建設段階から操業開始後に至るまで、運輸インフラへの需要が生まれています(図表3参照)。
図表3:米国の製造業向け投資は高水準を維持
画像
出所:米国国勢調査局、FRED(セントルイス連邦準備銀行経済データ)経由。データは2025年12月まで。
運輸インフラは、単に産業投資の恩恵を受ける存在ではありません。そもそも、こうした投資を実現するために不可欠な基盤です。一方、成長を牽引する企業には複数の資金需要が競合しており、事業拡大に必要な輸送資産の資金調達・運営をインフラ投資パートナーに委ねる選択肢が生まれます。
事業会社が運輸インフラの売却を選択する理由
大手産業企業は、事業運営に不可欠で、競争力やコスト構造を左右する運輸インフラを保有・管理していることが少なくありません。しかし、事業上の重要性と、資本配分上の優先順位は必ずしも一致しません。生産能力の増強、技術投資、研究開発(R&D)の方が、企業にとって高い投資収益を生む場合もあります。
こうした事業上の重要性と資本配分上の優先順位の違いから、企業は必要なインフラへのアクセスを維持しながら、保有持分の一部売却や外部パートナーとの提携を選択することがあります(図表4参照)。事業のカーブアウト、合弁事業、その他の提携スキームを活用すれば、持分の継続保有や利用・サービスに関する長期契約を通じて事業上のアクセスを維持しながら、資本を本業に再配分できます。
図表4:事業上の重要性は、資本配分上の優先順位と必ずしも一致しない
画像
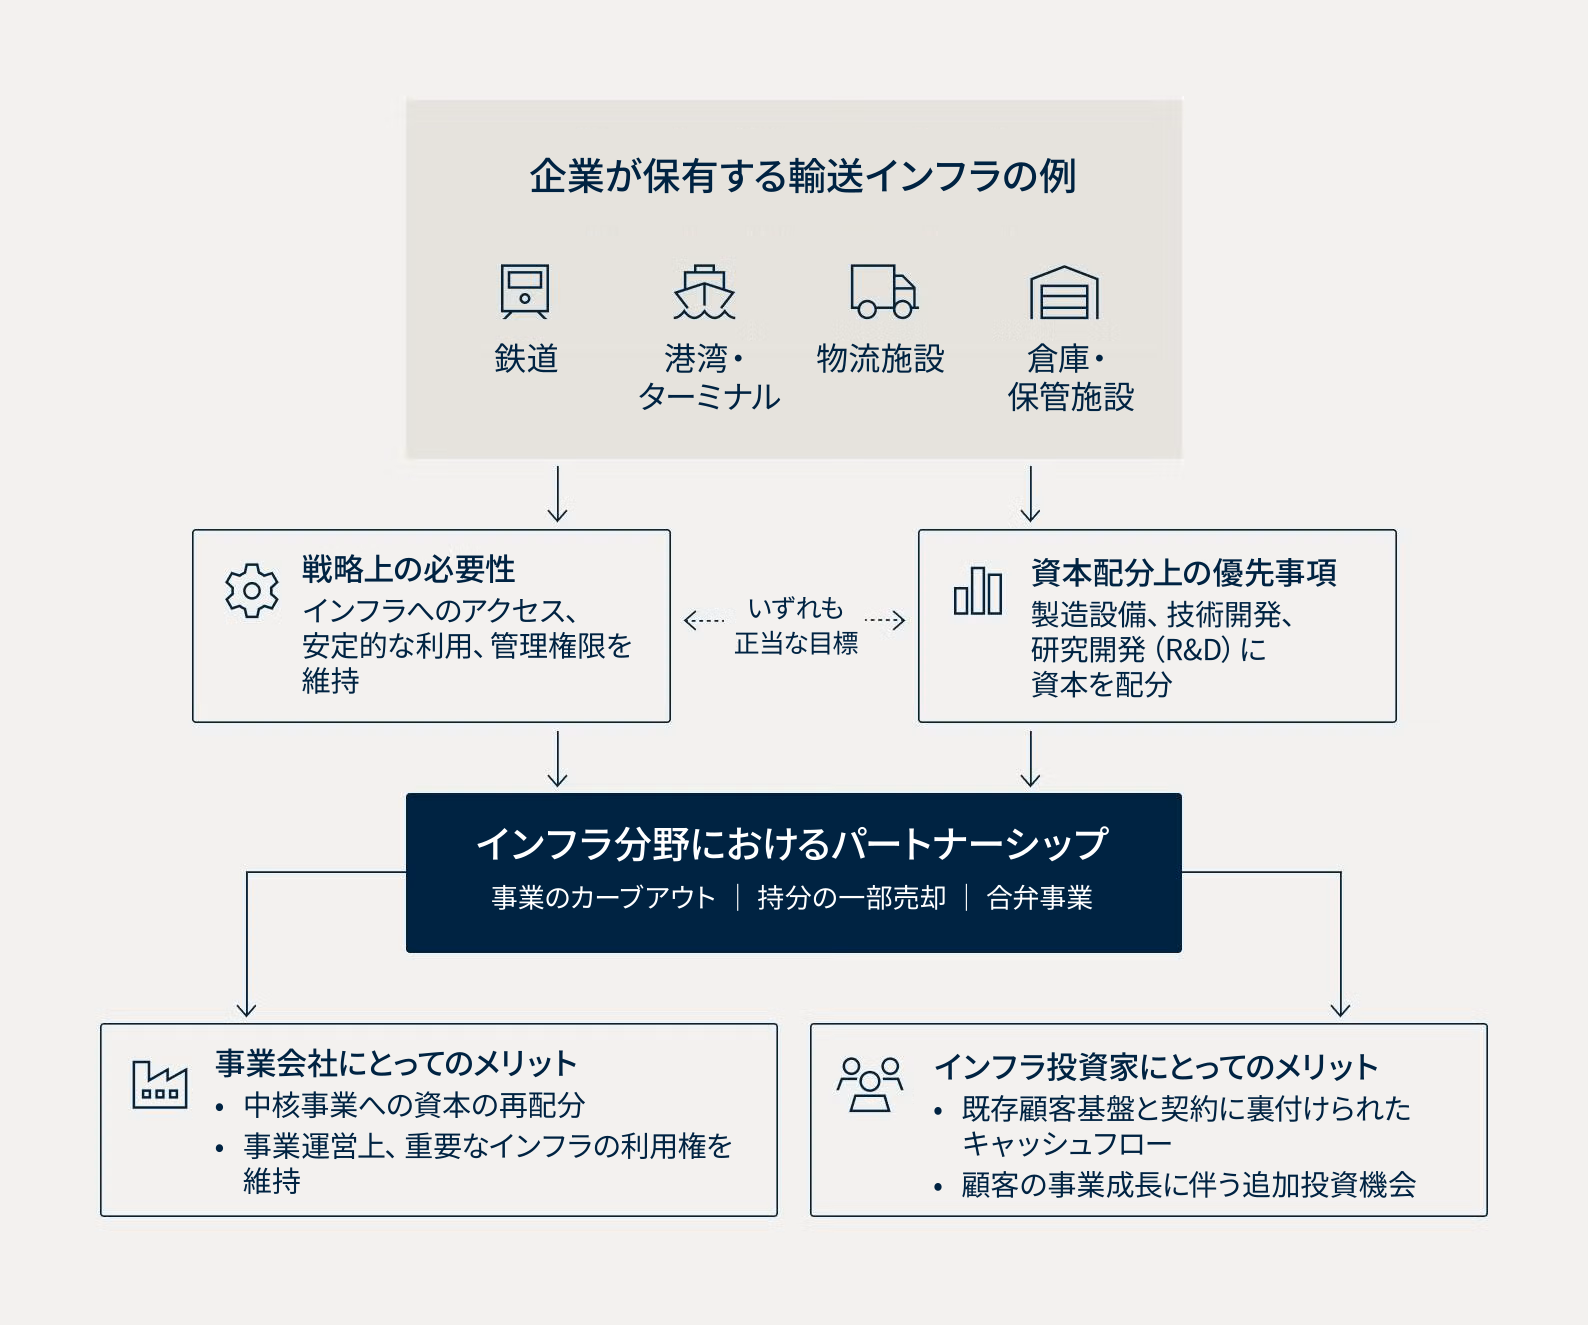
インフラ投資家にとって、こうした取引は、既存の顧客基盤を備え、需要とキャッシュフローの予見可能性が比較的高い稼働資産への投資機会となり得ます。長期契約はキャッシュフローの安定性を支え、本業の成長に伴う利用率の上昇は、輸送能力の拡張余地を生み出します。追加投資に対して魅力的なリターンを追求できる点も重要です。
供給制約がある市場でこそ、需要拡大の価値が高まる
需要が増加するだけでは、必ずしも魅力的なインフラ投資機会にはつながりません。新規供給がどの程度可能かという点も、同様に重要です。
運輸インフラには、再現が容易でない資産が数多くあります。例えば、鉄道回廊の整備には線路敷設に必要な用地権の確保が求められ、港湾・ターミナルには希少な土地、許認可、内陸輸送網への接続が必要です。
原材料、農産品、化学品などの製造業に必要な物資は、顧客の事業運営に不可欠な場合があり、こうした貨物の特性は、投資判断において輸送量の変動リスクを評価する際にも重要な要素となります。
こうした条件は既存の資産保有者に優位性をもたらし得ます。既存ネットワークであれば、顧客との関係や運営能力を活かし、新規参入者には模倣しにくい形で輸送能力を増強できる場合があります。これは既存のキャッシュフローを下支えするとともに、顧客の成長に応じた追加投資の機会につながります。最低輸送量の確約やインフレ連動型料金などの契約条項も、需要変動の影響を緩和する手段となります。
新たな輸送能力の供給が制約される市場では、需要の増加が既存資産の稼働率向上につながるほか、魅力的なリターンが期待できる設備増強や能力拡張への投資機会を生み出す可能性があります。
ネットワークが生み出す競争優位
こうした投資環境を見極めるには、貿易フロー、産業活動、輸送需要の変化を的確に捉える必要があります。広範な輸送資産ポートフォリオを通じて、海運会社の輸送需要やコンテナ稼働率から鉄道網に沿った産業活動まで、サプライチェーンの複数の段階を把握できます。
こうした事業運営上の知見は、輸送能力が逼迫する地域、顧客の事業拡大が進む地域、追加インフラが必要となる領域の特定に役立ちます。これに資本力と運営ノウハウを組み合わせることで、既存資産への追加投資と新規案件の創出の双方につなげることができます。
一定の規模を持つプラットフォームであれば、これらの機能を一体的に提供できます。複雑なインフラを整備する顧客には、土地、電力、物流機能、長期資本に加え、輸送分野の専門性が必要となる場合があります。こうした複合的なニーズに、個別資産だけで対応することは容易ではありません。
このように、幅広い輸送資産ポートフォリオのメリットは、分散効果だけではありません。貨物の流れや輸送能力の逼迫状況、顧客の事業拡大の動向を把握することで、追加投資が必要な分野や、魅力的なリターンが期待できる投資先を見極めることができます。
今後の展望
運輸インフラは、AI、電力、先端製造業に必要な設備・資材・人員を運び、これらの分野の成長を支える基盤です。こうした投資を推進する企業が、事業拡大に必要な運輸資産の資金調達・運営をインフラ投資パートナーに求める可能性もあります。一方、サプライチェーンの分散化・強靭化は、貿易量が大幅に拡大しなくても輸送能力への需要を増加させ得ます。
したがって、運輸インフラへの投資機会は、貨物輸送量の見通しだけにとどまりません。事業会社との提携を通じた案件の創出、新たな整備が難しいインフラ資産の取得、既存ネットワークの拡張、顧客の事業成長に応じた追加投資など、多岐にわたります。
経済が成長し、その構造が複雑化するなか、経済活動を支えるネットワークとしてのインフラの価値は、さらに高まる可能性があります。これに伴い、事業会社との提携案件の創出、容易に新設できないインフラ資産の取得・開発、資産の成長を支える追加投資、投下資本の回収と新たな投資機会への資本の再配分など、投資ライフサイクルの各段階で新たな機会が生まれると考えられます。
開示事項
本稿および本稿に含まれる情報は、教育および情報提供のみを目的とするものであり、有価証券、関連金融商品または投資顧問サービスの売付けの申込み、買付けの申込みの勧誘、あるいは広告を構成するものではなく、そのように解釈されるべきものでもありません。本稿は、市場、業界、セクターの広範な動向、その他一般的な経済・市場環境を論じるものであり、ブルックフィールド・アセット・マネジメント・リミテッドおよびその関連会社(以下、総称して「ブルックフィールド」)が提供する商品に適用される条件の概要を示すものではありません。
本稿に記載された情報および見解は、表示された日付時点のものであり、予告なく変更される場合があります。本稿に含まれる情報の一部はブルックフィールドの社内調査に基づき作成され、また一部はブルックフィールドによる各種の仮定に基づいています。これらの仮定は誤っている可能性があります。ブルックフィールドは、第三者から提供された情報を含め、本稿に記載された情報の正確性または完全性を検証していない場合があり、その検証義務を負いません。したがって、ブルックフィールドが当該情報を検証済みであるとみなして依拠することはできません。本稿の情報は、ブルックフィールドの見解および判断を反映しています。
投資家は、ブルックフィールドが提供するファンドまたはプログラムを含め、いかなるファンドまたはプログラムへの投資に際しても、事前に自身のアドバイザーに相談する必要があります。
1031812
