投資
再生可能エネルギー電力インフラ:電力システムの基盤
投資 / インフラストラクチャー
再生可能エネルギー電力インフラ:電力システムの基盤
再生可能エネルギー(再エネ)電力は、今や中核的なインフラとなっています。太陽光発電、風力発電、水力発電、蓄電設備、そして送電網への接続がどのように一体となって機能し、増加する電力需要に対応するとともに、価値を創出するのかを解説します。
主なポイント
- 再生可能エネルギーは、脱炭素化への貢献にとどまらず、急速に拡大する電力需要を支える重要な役割を担い、今や電力システムを支える中核的なインフラとなっています。
- 投資機会は、単に発電容量を拡大することから、発電、蓄電、送電網への接続、商業契約を組み合わせた統合型の電力ソリューションの提供へとシフトしています。
- 電力需要の拡大が必ずしも投資可能なプロジェクトの増加につながるわけではありません。こうした環境下では、希少性の高い資産を保有し、拡大する需要を持続的なキャッシュフローへと転換する実行力を備えた、大規模な事業プラットフォームの重要性が高まっています。
再生可能エネルギー電力は、今や社会を支える基幹インフラに
今日の電力市場において最も重要な問いは、もはや需要が拡大するかどうかではなく、供給がその需要の伸びに追いつけるかどうかです。
世界の電力需要は、持続的かつ構造的な成長期に入りつつあります。AIやデータセンターも重要な需要拡大要因ですが、産業の電化、製造業、輸送、冷房、さらには経済全体の成長も、電力需要の増加を後押ししています。同時に、地政学的な混乱によってエネルギー安全保障の重要性が高まり、電力への安定的なアクセスが戦略的な優先課題となっています。これにより、国内で生産される電力の価値も一段と高まっています。
こうした需要に対応するには、発電設備の増強に加え、必要な場所に必要なタイミングで電力を届けるための送電・蓄電インフラへの投資が不可欠です。送電容量の制約や系統接続の申請増加と接続待ちの長期化は、新たな電力供給の実現を遅らせる可能性があります。そのため、市場投入までのスピードと、確実な電力供給が重要になっています。
再エネ電力は、こうした需要の相当部分を賄ううえで、大きな強みを有しています:
- コスト競争力
- モジュール性
- 拡張性
- 導入スピード
- 燃料価格変動リスクが低い
- エネルギー安全保障の強化
太陽光発電や風力発電は、多くの場合、従来型の発電プロジェクトよりも短期間で開発できるため、新たな発電設備をより早期に稼働させることが可能です。また、燃料価格の変動による影響を受けにくいことから、長期的な電力価格の予見可能性を高めることができます。
こうした優位性を支える重要な要素の一つがコストです。過去10年間で太陽光および風力発電のコストは大幅に低下し、再エネ電力は、世界の多くの地域において、新規電源の中で最も発電コストの低い電源となっています。2024年時点で、新たに稼働した再生可能エネルギープロジェクトの90%超は、最も安価な化石燃料発電よりも低コストで電力を生産しています¹。
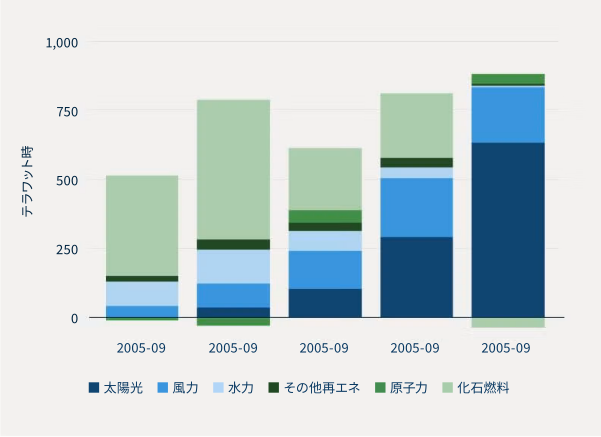
2025年には、初めてクリーン電力が世界の電力需要の増加分をすべて賄いました(図表1参照)。太陽光発電は供給増加分の約75%を占め、風力と太陽光を合わせると、世界の電力需要の純増分のほぼすべてを賄いました。
図表1:2025年、クリーン電力が世界の電力需要の増加分をすべて賄う
画像
出所:エンバー、「Global Electricity Review 2026」
再エネ電力は、インフラ投資に共通する多くの特性を備えています。具体的には、社会に不可欠なサービスであること、需要が持続的であること、長期契約に基づく安定したキャッシュフローを支える長寿命の資産であること、多額の初期投資を必要とすること、そして参入障壁が高いことが挙げられます。
発電容量の拡大から統合型電力ソリューションへ
大口電力需要家が求めているのは、競争力のある価格で、必要な場所に、確実に供給される電力です。送電網の制約や系統接続の遅延により、投資機会は単なる発電容量の増強にとどまらない領域へと広がっています。送電網の容量が逼迫している市場では、新たな発電設備の開発だけでなく、系統接続の確保も重要な課題となっています。プロジェクトは送電網に接続できなければ、電力を供給できないからです。こうした状況を背景に、既存の系統接続や、送電網への接続が確保された開発用地の価値が高まっています。また、蓄電設備や発電事業者と需要家をつなぐ電力供給契約も、電力システムの中核的な要素となりつつあります。
こうした流れを受け、電力会社や企業は、単独の発電設備ではなく、再生可能エネルギー発電と蓄電設備を組み合わせた統合型インフラの導入に向けた契約を進めています。例えば、ハイブリッド型電力購入契約(PPA)は、電力価格の変動リスクを抑えながら、より安定した電力供給を可能にします。
このように、市場は、発電、蓄電、送電網への接続、開発ノウハウ、そして商業契約を組み合わせた統合型電力システムへと移行しています。ここでいう商業契約には、ハイブリッド型PPA、トーリング契約、発電事業者と需要家間でコスト、収益、リスクを配分する各種契約が含まれます。最近の契約動向も、この変化を示しています。豪州とカナダでは、合計920MWに相当する2件のハイブリッド型電力購入契約が締結されました。これらの契約は、発電設備と蓄電設備を組み合わせることで、需要家のニーズに即した電力供給を実現できることを示しています。この考え方は、後述する水力発電と蓄電池の組み合わせにも当てはまります。
投資家にとって、発電、蓄電、契約を組み合わせることは、魅力的な収益特性とリスク特性を維持しながら、需要家のニーズにより的確に応え、価値を創出する機会となります。
水力発電:希少性、出力調整能力、そして高まる価値
発電量が天候に左右される風力や太陽光とは異なり、水力発電は、クリーンで出力調整が可能な電力供給源であり、送電網の安定化に貢献するとともに、多くの場合、数日間にわたって電力を貯蔵することも可能です。変動型電源の導入が進み、より多くの大口需要家がクリーンで安定した電力を求めるなかで、こうした特性はますます重要になっています。
一方、水力発電資産は希少です。米国のような成熟市場では、経済性の高い大規模開発に適した立地の大半がすでに開発されており、新規開発の対象は一般的に、小規模プロジェクト、既存施設の改修、または政府による大規模な支援を受けるプロジェクトに限られています。適切な投資を継続することで、水力発電資産は事実上、恒久的に稼働させることができます。その価値の多くは、立地、水利権、貯水池の特性、そして送電網への接続にあります。
成熟した水力発電資産であっても、設備の更新・改修、稼働率や発電効率の向上、既存の系統接続の最適化、蓄電池の選択的な併設などを通じて、さらなる価値の創出が可能です。また、米国の税制改正を背景に、生産税額控除の対象となる一定の改修投資については、投資採算性が向上する可能性もあります。
出力調整が可能な水力発電を、蓄電設備や既存の送電網接続と組み合わせることで、統合型の電力ソリューションを構築し、需要家に安定した電力を柔軟に供給することができます。水力発電は、個々の資産や立地によって特性が大きく異なります。気候変動は投資評価における重要な検討事項ですが、その影響が一様にマイナスというわけではありません。ブルックフィールドのポートフォリオにおける一部地域を対象とした最近の長期調査では、降水量の増加により、一部地域で予想発電量が約3~8%増加することが示されました。一方、発電量は水の利用可能量や水圧に左右されるため、個々の資産特性を踏まえた慎重な投資評価が重要です。
蓄電池:再生可能エネルギー電力の活用価値を高める
電力システムにおける変動型電源の導入が進むにつれ、電力供給の柔軟性が不可欠になっています。蓄電池は、電力が十分に供給されるときに低コストの電力を蓄え、需要が最も高まる時間帯に放電することができます。また、多くの新規発電設備や送電網インフラと比べて短期間で導入できるため、足元の電力供給制約に対応する有効な手段の一つとなっています。
製造規模の拡大や技術の進歩に伴い、蓄電池の経済性は急速に改善しています。蓄電池のコストは2010年以降で約95%、直近2年間だけでも60%超低下し、導入も加速しています(図表2参照)。2025年には、世界で新たに稼働した大規模太陽光発電プロジェクトの約4分の1²に蓄電池が併設されており、統合型電力ソリューションへの移行が進んでいることを示しています。こうした動きを背景に、蓄電池はニッチな技術から、再生可能エネルギー電力インフラの標準的な設備になりつつあります。
図表2:蓄電池の導入が加速する一方、コストは引き続き低下
画像
出所:ブルームバーグNEF
かつて蓄電池プロジェクトは、主に電力市場の価格差を利用した裁定取引の機会として捉えられていました。しかし近年では、長期トーリング契約、容量契約、ハイブリッド型電力購入契約(PPA)による収益の確保が進み、蓄電プロジェクトの投資特性は、長期契約に基づく従来の風力・太陽光発電プロジェクトに近づきつつあります。蓄電インフラには、単独プロジェクトとしての導入、新設風力・太陽光発電設備との併設、既存発電資産への追加、あるいは需要家側(メーターの需要家側)への設置など、さまざまな導入形態があります。
蓄電池市場は力強く成長していますが、投資にあたっては規律ある投資評価が不可欠です。主な検討事項として、蓄電池の劣化、交換・更新に伴う設備投資、契約条件、収益の持続期間、市場設計などが挙げられます。風力・太陽光発電に蓄電池を組み合わせ、さらに出力調整が可能な水力発電を活用することで、需要家が必要とするタイミングでの電力供給が可能になります。これらの技術を送電網への接続や適切な契約と組み合わせることで、再生可能エネルギー発電のみの場合と比べ、より信頼性の高い電力を供給できる統合型電力ソリューションが実現します。
規模、希少性、実行力が競争優位性に
電力需要が拡大しても、それが必ずしも投資機会の創出につながるわけではありません。送電網への接続確保、開発上の制約への対応、そしてプロジェクトを確実に遂行する能力が、重要な競争優位性の源泉となりつつあります。
再生可能エネルギー市場は地域ごとの特性が強く、許認可要件、送電網の接続状況、市場構造も地域によって異なります。そのため、各市場で確立された事業基盤や地域に根差した専門知識は、参入障壁となり得ます。こうした強みは、大規模な事業プラットフォームが有する経営資源や運営経験と組み合わさることで、さらに高まります。事業規模の大きさは、調達面でも競争優位性につながります。グローバルな購買力と地域市場に関する専門知識を組み合わせることで、設備を有利な条件で調達できるほか、プロジェクトの円滑かつ確実な遂行にもつながります。
また、大口電力需要家は、複数の市場や異なる発電技術にわたる、信頼性の高い電力供給を必要としています。発電、蓄電、契約を一体的に組み合わせるための開発力と運営ノウハウを備えた大規模な事業プラットフォームは、こうしたニーズに的確に応え、拡大する電力需要を投資可能なプロジェクトへと転換するうえで優位な立場にあります。
投資規律が引き続き重要に
再生可能エネルギー電力分野には、莫大な長期投資機会が存在します。しかし、魅力的な投資成果を実現するには、規律ある投資判断と着実な実行が不可欠です。投資の本質は、単に再生可能エネルギー資産を取得することではありません。重要なのは、契約に裏付けられた収益、高い信用力を有する取引先、そして希少性や持続的な競争優位性を備えた市場ポジションを有する資産や事業プラットフォームを見極めることです。そのうえで、資産の開発、運営、価値向上を通じて価値を創出し、資産の成熟に応じて投下資本を回収し、新たな投資機会に再配分していくことが求められます。
一方で、リスクも依然として存在します。送電網の混雑、系統接続の遅延、許認可上の制約、サプライチェーンの逼迫、規制環境の変化などは、開発スケジュールやプロジェクトの経済性に影響を及ぼす可能性があります。こうしたリスクは、厳格な投資評価、地域に根差した専門知識、そして豊富な運営経験を備えた大規模な事業プラットフォームの重要性を改めて示しています。
風力と太陽光は低コストで拡張性の高い電源です。水力発電は、希少性が高く、出力調整が可能であるとともに、長期にわたってクリーンな電力を供給できます。また、蓄電池は電力供給に柔軟性をもたらし、需給バランスの調整に貢献します。送電網への接続、契約に関する専門知識、そして運営能力がこれらの資産を結び付け、変化する需要家の電力ニーズに応えます。
インフラ投資家にとって重要なのは、拡大する電力需要を持続的な価値へと転換できる資産や事業プラットフォームを見極めることです。市場が発電容量の拡大から統合型電力ソリューションの提供へと移行するなか、規模、希少性、そして実行力が、価値創出を左右する重要な要素となります。
脚注
1. 出所:国際再生可能エネルギー機関(IRENA)、「Renewable Power Generation Costs in 2024」
2. 出所:ブルームバーグNEF
開示事項
本稿およびここに含まれる情報は、教育および情報提供のみを目的とするものであり、有価証券、関連金融商品または投資助言サービスの販売の申出、購入の申込みの勧誘、もしくは広告を構成するものではなく、そのように解釈されるべきものでもありません。本稿では、広範な市場、業界もしくはセクターの動向、またはその他の一般的な経済・市場環境について論じています。本稿は、ブルックフィールド・アセット・マネジメント・リミテッドおよびその関連会社(総称して「ブルックフィールド」)がスポンサーを務める商品に適用される条件の概要を説明することを目的としたものではありません。
本稿に記載されている情報および見解は、明記された時点におけるものであり、予告なく変更される場合があります。本稿に記載された情報の一部は、ブルックフィールドの内部調査に基づいて作成されており、また、一部はブルックフィールドが設定したさまざまな前提に基づいています。これらの前提は、いずれも誤りであると判明する可能性があります。ブルックフィールドは、本稿に含まれる情報(第三者から提供された情報を含みます)の正確性または完全性について、検証していない場合があり、また、これらを検証する義務を負わないことを明示します。したがって、当該情報についてブルックフィールドが検証済みであると依拠することはできません。本稿に記載された情報は、ブルックフィールドの見解および考えを反映したものです。
投資家の皆様は、ブルックフィールドがスポンサーを務めるファンドまたはプログラムを含め、いかなるファンドまたはプログラムへの投資を行う前に、ご自身のアドバイザーに相談してください。
