投資
再生可能エネルギー電力インフラ:電力システムの基盤
マーケット / インフラストラクチャー
ミッドストリーム・インフラストラクチャー:供給制約に直面するエネルギー市場を支える重要な資産
わずか数年前まで衰退産業とみなされていたミッドストリーム・インフラストラクチャーは、現在、需要の拡大や投資活動の再活発化を追い風に、資産の取得と売却の両面で投資機会が広がっています。
主なポイント:
- 輸送、貯蔵、処理施設などを含むミッドストリーム・インフラストラクチャー(インフラ)は、インフラ資産クラスを構成する不可欠な分野です。
- 電力需要の増加、液化天然ガス市場の拡大、エネルギー安全保障の重要性の高まりを背景に、あらゆるエネルギー源を活用する考え方が一段と重視されています。
- ミッドストリーム分野ではバリュエーションが大幅に上昇し、投資活動が再び活発化するとともに、成長期待も高まっています。また、資産の取得と売却の両面で投資機会が広がっています。
- 長期契約に裏付けられたキャッシュフロー、高い稼働率、既存資産に内在する成長余地が、こうした投資機会を支えています。
電力供給に制約があるなかでのミッドストリーム・インフラの役割
過去10年の大半にわたり、ミッドストリーム・インフラは構造的な衰退に向かう分野と広くみなされてきました。エネルギー市場が変化するなか、投資家は化石燃料の長期的な役割に疑問を抱き、将来的な資産価値や稼働率、長期的な需要に対する懸念が資産評価の重しとなり、新規投資も抑制されてきました。
しかし、こうした見方は過度に悲観的だったことが明らかになっています。AI関連のデータセンター開発や電化の進展、産業活動の拡大を背景に、電力需要は数年前の予想を上回るペースで増加しています。同時に、エネルギー安全保障と電力供給の信頼性が再び重要課題として浮上し、需要に応じて出力を調整できるエネルギー源の重要性が高まるとともに、天然ガスのバリューチェーン全体で投資が加速しています。
こうした変化を背景に、増大するエネルギー需要に対応するため、あらゆるエネルギー源を活用する考え方が広がっています。こうしたエネルギーミックスの変化は、エネルギーインフラの重要性を低下させるどころか、安定的な供給を確保し、需要の拡大にも対応できるインフラ資産の価値を高めています。
このような環境下で、天然ガスは重要な役割を担うようになっています。また、液化天然ガス(LNG)の輸出拡大に伴い、世界のエネルギー市場における北米産天然ガスの重要性も一段と高まっています。ミッドストリーム・インフラは、エネルギーの生産地域と最終需要地を結び、エネルギーの輸送・供給を支える不可欠な基盤です。
構造的な強靭性を備えたミッドストリーム・インフラ
ミッドストリーム・インフラの強靭性は、主に二つの特性に支えられています。一つは長期契約に裏付けられたキャッシュフロー、もう一つは代替が困難なインフラ設備が果たす不可欠な役割です。ミッドストリーム分野の需要見通しは、わずか数年前の投資家の予想から大幅に改善しており、こうした強靭性の重要性は一段と高まっています。
ミッドストリーム分野の多くの資産では、長期のテイク・オア・ペイ契約や規制料金体系により、コモディティ価格や輸送量の変動による直接的な影響が抑えられ、キャッシュフローの予見可能性が高まっています。こうした契約の多くは、投資適格の信用力を有する取引相手との間で締結されており、契約期間が最長25年に及ぶものもあります。また、更新や延長のオプションが付されている場合も少なくありません。
一方、ミッドストリーム分野のその他の資産では、高い稼働率、戦略的に重要な立地、競合する代替インフラの少なさが強みとなっています。こうした資産は、実質的な代替手段が限られる、エネルギー輸送の重要な幹線網を形成している場合が多くあります。
米国最大の石油精製品パイプライン網であるコロニアル・パイプラインは、コモディティ市況の変動や景気悪化に直面する局面でも、一部のミッドストリーム資産が一貫して高い稼働率を維持していることを示す好例です(図表1参照)。
図表1:コロニアル・パイプラインの稼働率は、市況サイクルを通じて安定的に推移
画像

出所:コロニアル・パイプライン・カンパニー
資産評価の見直しが進むミッドストリーム分野
事業環境の改善と需要見通しの上方修正を背景に、ミッドストリーム分野のバリュエーションは大幅に上昇しています。上場市場では長年にわたり、長期的な稼働率や将来の資産価値に対する懸念がバリュエーションの重しとなってきました。しかし現在は、LNG事業の拡大、電力需要の増加、インフラ投資の活発化に伴う成長期待の高まりが、バリュエーションを押し上げる要因となっています。
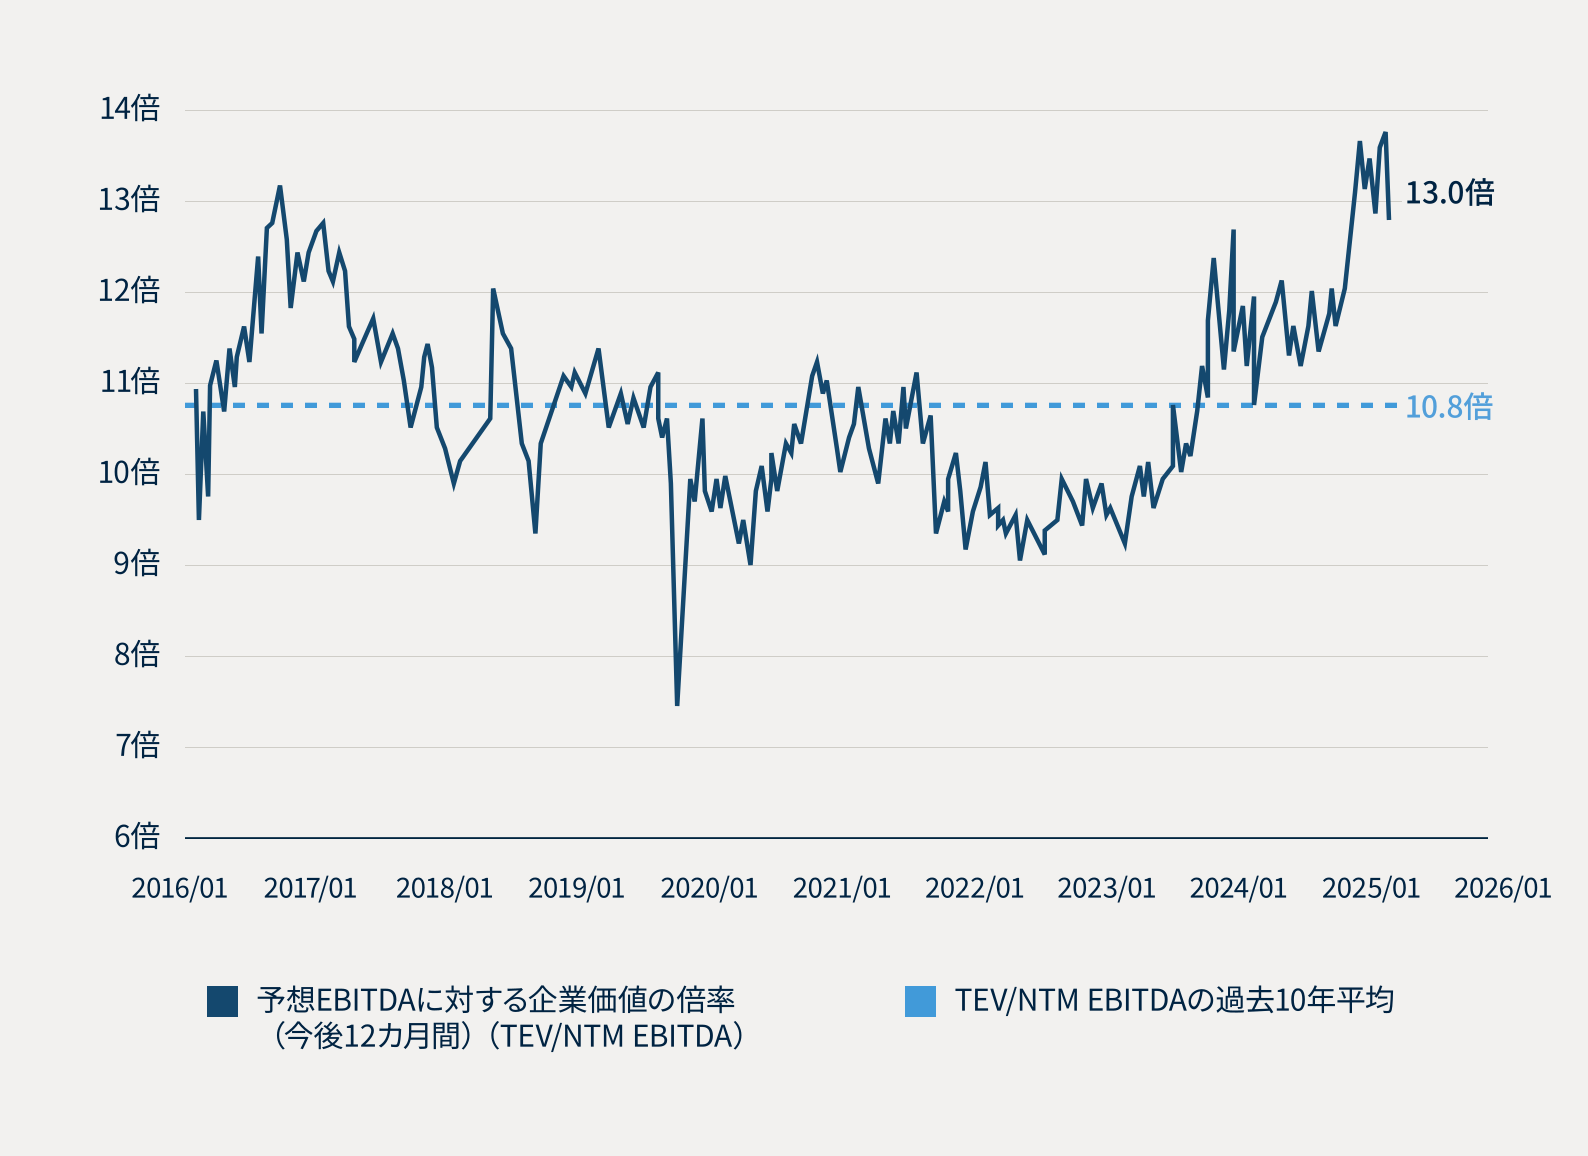
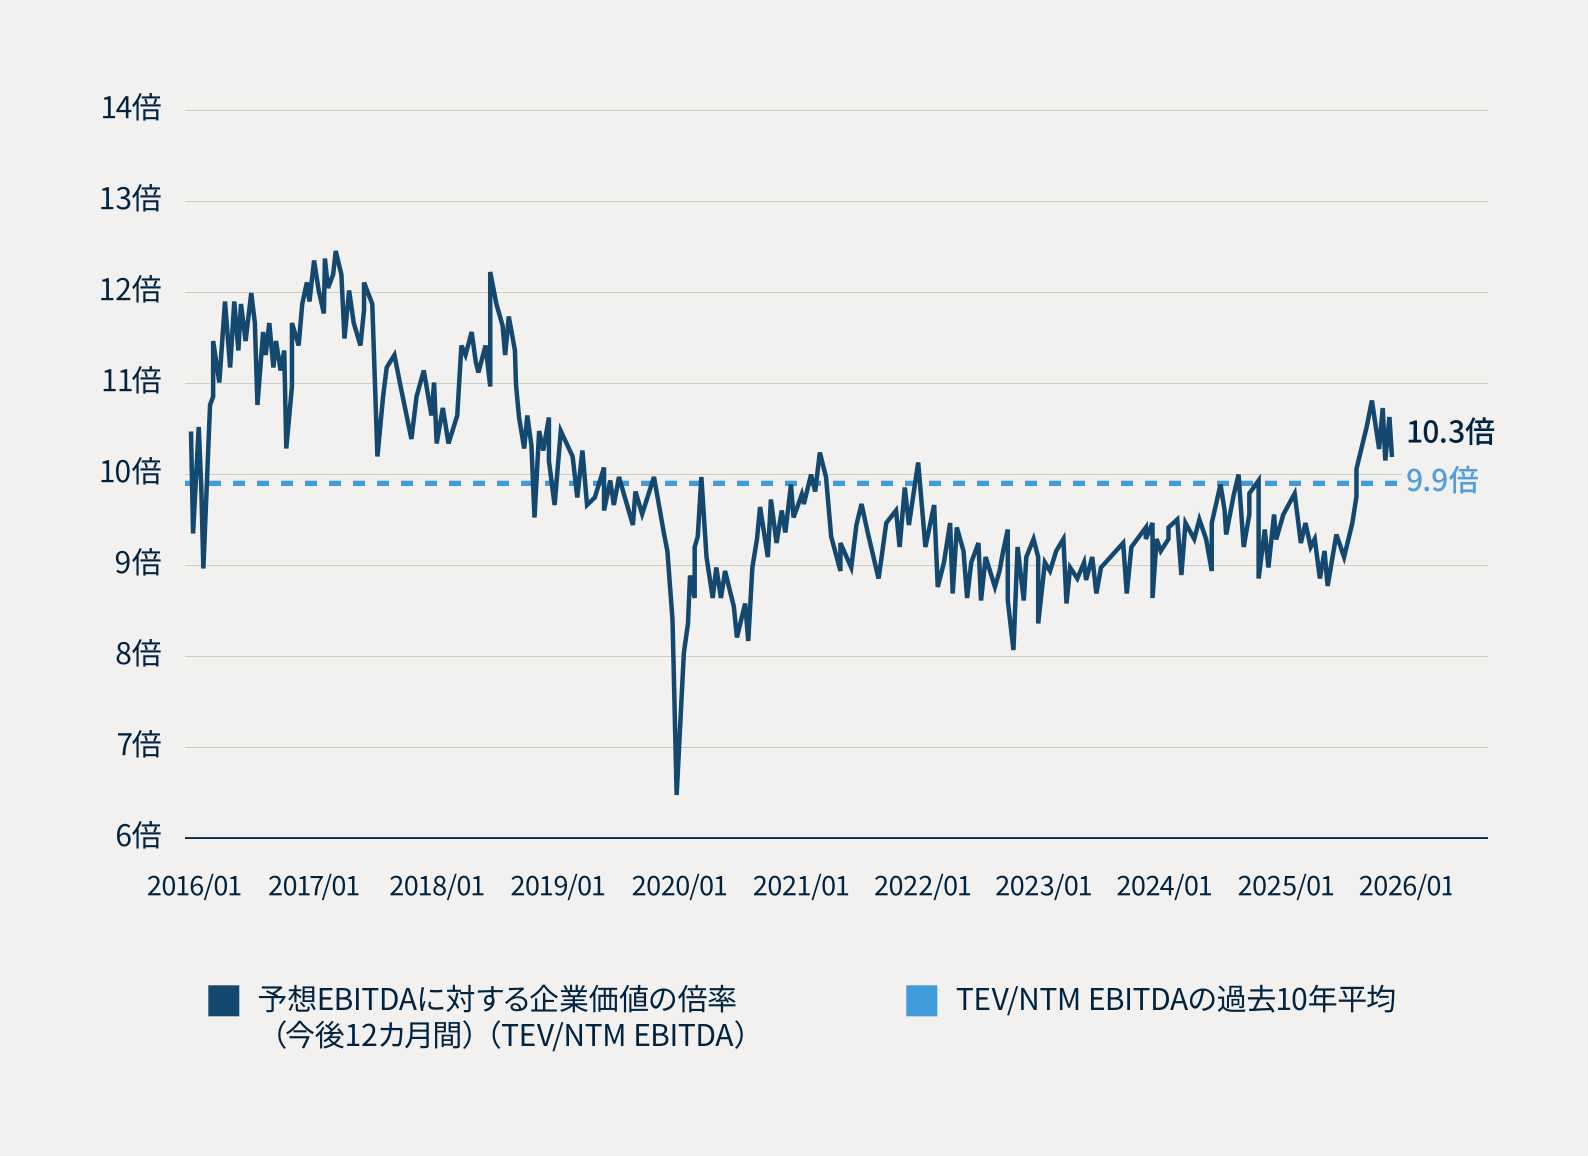
天然ガス関連インフラは、石油などの液体燃料関連資産を上回るパフォーマンスを示し、現在ではより高いバリュエーション倍率で取引されています(図表2参照)。これは、電力需要が一段と高まるエネルギー市場において、天然ガスが果たす役割への信頼が強まっていることを反映しています。
図表2:天然ガス関連資産のバリュエーションは過去10年平均を上回る一方、液体燃料関連資産は直近のピークを下回る
画像
画像
出所:ブルックフィールド内部調査。データは2026年6月9日まで。
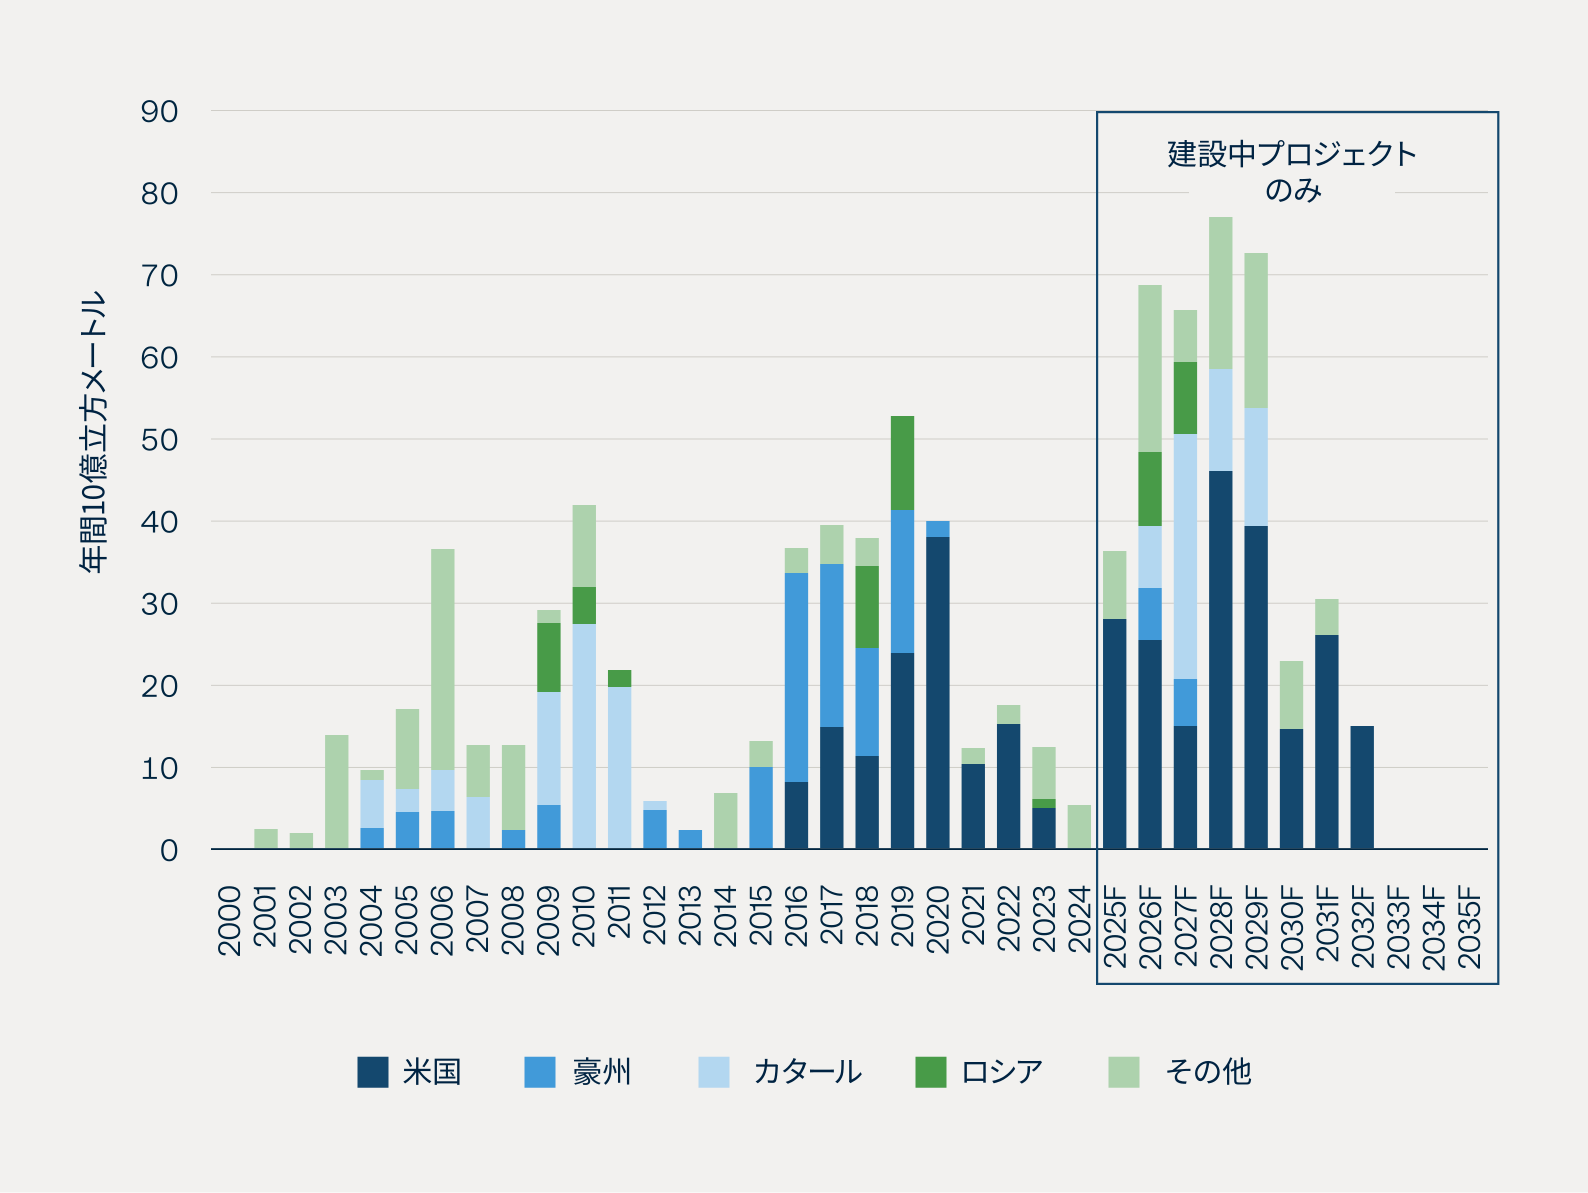
バリュエーションの改善、財務基盤の強化、長期的な需要見通しに対する信頼の高まりを背景に、ミッドストリーム分野では拡張プロジェクトへの投資意欲が高まっています。こうした傾向は、特にLNG輸出の拡大や電力需要の増加に関連するインフラで顕著に見られ、天然ガスのバリューチェーン全体における設備投資の拡大を後押ししています(図表3参照)。
図表3:LNG市場の拡大と電力需要の増加が新たなインフラ投資を牽引
画像
出所:国際エネルギー機関(IEA)
投資成果を左右する資産の選別
ミッドストリーム分野では事業環境が改善しているものの、投資成果は個々の資産の質に大きく左右されます。低コストの資源生産地域と、LNG輸出施設、公益事業者、産業用市場など、価格変動による需要への影響が小さい需要地を結ぶ資産は、長期的に優位な立場にあります。
電力需要の増加、LNG輸出の拡大、インフラ需要の高まりから恩恵を受ける資産には、事業会社などの戦略的買い手と金融投資家の双方から資金が集まっています。特に、既存インフラを活用することで、新規開発よりも効率的かつ低コストで輸送能力を拡張できる資産への関心が高まっています。
ミッドストリーム・インフラでは、長期にわたる事業運営や商業面での最適化が資産価値の向上につながることが多く、投資家による積極的な資産運営が特に重要です。既存ネットワークでは、輸送能力の段階的な拡張、ボトルネックの解消、新たな顧客向けの接続設備の整備などを、新規インフラの建設に比べて魅力的なリターンが期待できる形で実施できる場合があります。
また、既存資産を活用した契約条件の改善、稼働率の最適化、付随サービスからの収益拡大にも機会があります。電力需要とLNG輸出能力の拡大が続くなか、立地や事業基盤に優れたインフラ資産は、新規開発に比べて事業遂行上のリスクや資本集約度を抑えつつ、今後のネットワーク拡張に参画できる機会が広がっています。
資産取得の機会と売却先の選択肢の拡大
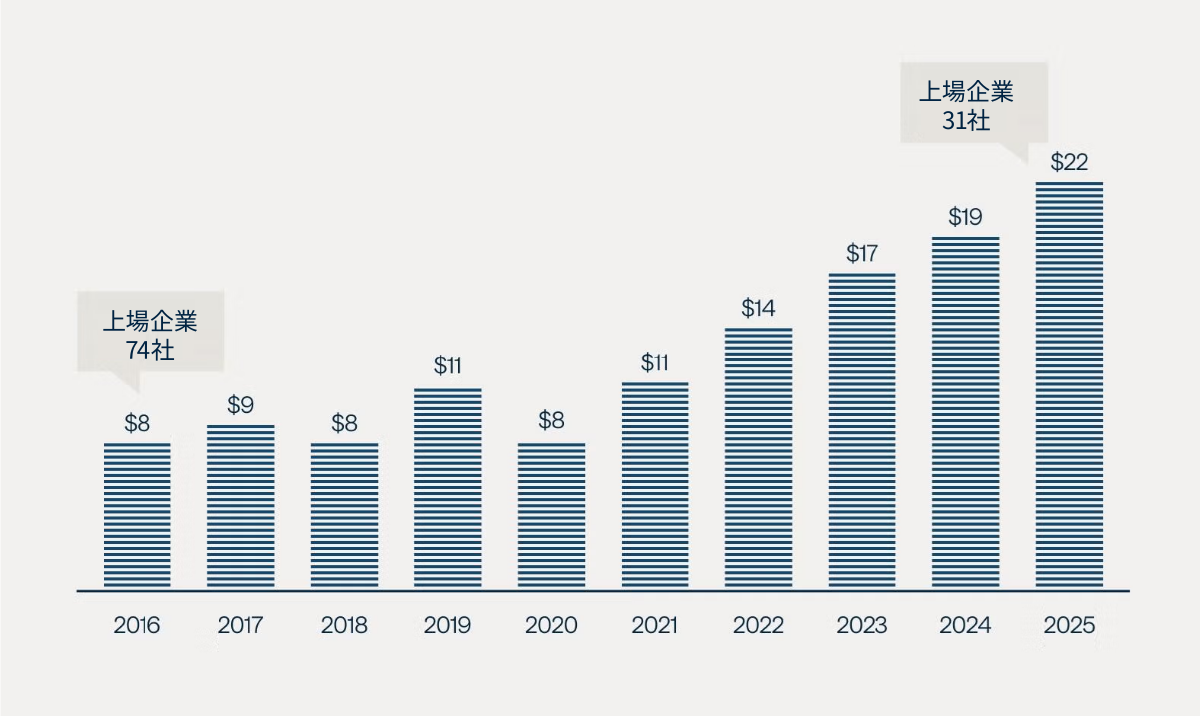
過去10年間で、上場ミッドストリーム企業の数は74社から31社に減少する一方、存続する企業の事業規模は拡大しています(図表4参照)。石油・ガスの上流部門とミッドストリーム部門の双方で業界再編が進み、大手事業者への資産集約が進んでいます。こうしたなか、企業が事業ポートフォリオを見直し、重複するインフラ資産を売却して中核事業に経営資源を集中させる動きは、非中核資産を取得する機会を生み出しています。
図表4:業界再編により大規模な事業基盤が形成され、資産取得の機会も拡大
平均時価総額(10億米ドル)
画像
出所:ブルックフィールド内部調査
一方、ミッドストリーム・インフラの長期的な役割に対する信頼が高まるなか、質の高い資産に向かう投資資金が拡大するとともに、投資回収に向けた選択肢も広がっています。かつては長期的な需要の不確実性が懸念されていた資産も、現在では安定的なキャッシュフローと成長余地を備えた中核的なインフラ投資対象として評価されるようになっています。
上場市場におけるバリュエーションの改善、投資家層の拡大、戦略的な買収意欲の高まりを背景に、ミッドストリーム分野では潜在的な買い手の裾野が広がっています。投資回収の手段も多様化しており、株式公開(IPO)、事業会社への売却、資本再構成、長期投資を志向する機関投資家への売却など、複数の選択肢が確保されています。
持分の一部売却や資本再構成も、投資成果を確定するうえで重要な手段となっています。これらを活用することで、投資家は将来の成長による利益を享受する機会を維持しながら、投資成果の一部を確定できます。こうした柔軟性により、投資家は保有期間中のさまざまな段階で投下資本の一部を回収しながら、長期的なキャッシュフローや将来の成長による利益を引き続き享受できます。
持続性の高い投資機会
電力需要が増加し、エネルギー供給に制約があるなか、ミッドストリーム・インフラは不可欠なインフラ資産として、その重要性が改めて認識されています。長期契約に裏付けられたキャッシュフロー、高い稼働率、既存資産の拡張余地が、引き続き安定的な収益を支えています。さらに、AI関連の電力需要の増加、LNG市場の拡大、投資家心理の改善を背景に、質の高い資産の取得と売却の両面で、ここ数年で最も魅力的な投資環境の一つが形成されています。
開示事項
本稿および本稿に含まれる情報は、教育および情報提供のみを目的としたものであり、有価証券、関連金融商品または投資顧問サービスの売付けの申込み、買付けの申込みの勧誘、もしくは広告を構成するものではなく、そのように解釈されるべきものでもありません。本稿は、市場、業界、セクターの広範な動向、その他一般的な経済・市場環境について論じるものであり、ブルックフィールド・アセット・マネジメント・リミテッドおよびその関連会社(以下、総称して「ブルックフィールド」)がスポンサーを務める商品に適用される条件の概要を示すことを目的としたものではありません。
本稿に記載された情報および見解は、表示された日付時点のものであり、予告なく変更される場合があります。本稿に含まれる情報の一部は、ブルックフィールドの社内調査に基づいて作成されており、また、一部はブルックフィールドが設定した各種の仮定に基づいています。これらの情報や仮定が正確であるとは限りません。ブルックフィールドは、第三者から提供された情報を含め、本稿に記載された情報の正確性または完全性を検証していない場合があり、これらを検証する義務を負わないものとします。したがって、ブルックフィールドが当該情報を検証済みであることを前提として、これに依拠することはできません。本稿に記載された情報は、ブルックフィールドの見解および判断を反映したものです。
投資家は、ブルックフィールドがスポンサーを務めるファンドまたはプログラムを含め、いかなるファンドまたはプログラムへの投資に際しても、事前に自身のアドバイザーに相談する必要があります。
BPW-961949
